 Stefani Rindus
SINGAPURA – Bank DBS, institusi keuangan terkemuka di Asia Tenggara, berhasil mencatatkan rekor pendapatan sebesar 208 juta dolar Amerika Serikat dari biaya layanan transaksi pada kuartal ketiga tahun 2026. Pencapaian luar biasa ini sejalan dengan strategi inovatif bank tersebut yang berani menaruh deposito demi mempertahankan klien, dengan membantu perusahaan mengubah dana deposito mereka menjadi stablecoin yang dapat dibelanjakan tanpa melibatkan bank secara langsung dalam transaksi.
Langkah disruptif ini menandai pergeseran paradigma dalam model bisnis perbankan tradisional. DBS tidak hanya melihat potensi kerugian dari 'hilangnya' deposito fisik yang beralih ke ranah aset digital, melainkan justru merangkulnya sebagai peluang emas untuk memperkuat loyalitas klien dan memimpin inovasi di sektor keuangan digital. Strategi ini menunjukkan visi jangka panjang dalam menghadapi lanskap pasar yang terus berevolusi.
Pendapatan fantastis 208 juta dolar AS tersebut berasal dari berbagai layanan transaksi yang ditawarkan DBS, menggarisbawahi kekuatan fundamental bank dalam memfasilitasi aliran dana bisnis. Namun, inti dari inovasi ini terletak pada inisiatif mereka untuk memungkinkan konversi deposito menjadi stablecoin. Ini memungkinkan perusahaan melakukan pembayaran dan transaksi lintas batas dengan efisiensi yang jauh lebih tinggi.
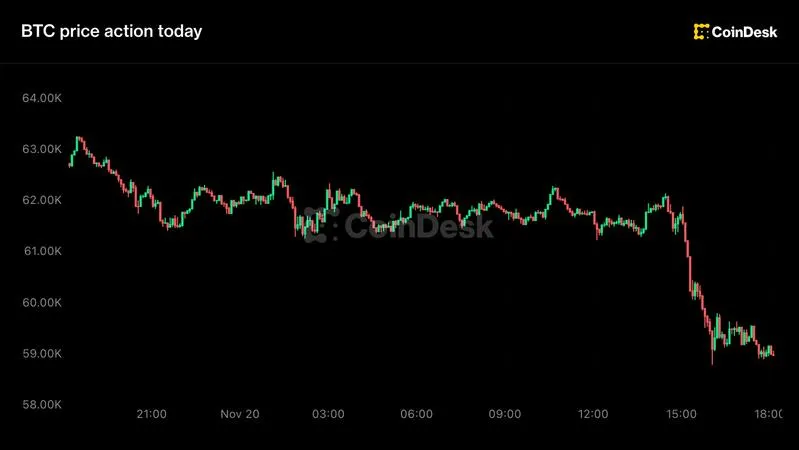
Stablecoin, aset kripto yang nilainya dipatok pada aset stabil seperti mata uang fiat, menawarkan solusi untuk volatilitas ekstrem yang kerap melanda pasar aset digital lainnya. Sementara Bitcoin dan aset kripto utama lain seringkali mengalami fluktuasi harga yang tajam, stablecoin menyediakan jembatan yang stabil antara keuangan tradisional dan ekonomi digital yang berkembang pesat.
Bagi perusahaan, kemampuan untuk mengubah deposito menjadi stablecoin berarti akses lebih cepat ke likuiditas digital. Mereka dapat memanfaatkan teknologi blockchain untuk transaksi yang lebih transparan, aman, dan berbiaya rendah, terutama untuk pembayaran internasional. Hal ini secara signifikan dapat mengurangi ketergantungan pada sistem transfer bank konvensional yang seringkali memakan waktu dan biaya besar.
Keputusan DBS ini juga merupakan respons adaptif terhadap tekanan kompetitif dari penyedia layanan fintech dan platform pembayaran digital non-bank. Dengan menawarkan solusi berbasis stablecoin, DBS memposisikan diri sebagai mitra strategis yang memahami kebutuhan evolving bisnis di era ekonomi digital.
Para pengamat ekonomi global melihat langkah DBS ini sebagai indikasi nyata bahwa bank-bank besar kini secara aktif mencari cara untuk berintegrasi dengan ekosistem aset digital, bukan lagi sekadar mengamati dari kejauhan. Ini bisa menjadi cetak biru bagi institusi keuangan lain yang ingin mempertahankan relevansi mereka.
Tentu saja, implementasi layanan seperti ini tidak lepas dari tantangan regulasi. Otoritas keuangan di seluruh dunia masih terus berupaya merumuskan kerangka kerja yang komprehensif untuk aset digital. Namun, inisiatif DBS menunjukkan kesiapan untuk berdialog dengan regulator demi menciptakan lingkungan yang aman dan inovatif.
Strategi 'taruhan deposito' ini pada dasarnya adalah investasi pada pengalaman dan retensi klien. Meskipun bank mungkin 'kehilangan' bagian dari dana deposito tradisional mereka, mereka memperoleh pendapatan dari layanan nilai tambah yang inovatif dan memperkuat hubungan jangka panjang dengan basis klien korporasi mereka.
DBS, melalui langkah progresifnya, menyoroti bahwa masa depan perbankan tidak lagi hanya tentang penyimpanan dana, tetapi lebih kepada penyediaan infrastruktur dan layanan yang memungkinkan klien untuk berinteraksi secara efektif dengan seluruh spektrum keuangan, baik tradisional maupun digital. Ini adalah evolusi penting yang harus diperhatikan oleh seluruh sektor perbankan.
Analisis Redaksi:
Langkah DBS mengintegrasikan stablecoin ke dalam layanan inti mereka adalah bukti strategi yang berani dan visioner. Ini bukan sekadar tren sesaat, melainkan pengakuan fundamental terhadap pergeseran nilai dalam keuangan modern: dari sekadar mengamankan deposito menjadi memfasilitasi likuiditas dan efisiensi di dunia yang semakin digital. Keberanian ini kemungkinan akan diikuti oleh bank-bank global lainnya yang ingin mengamankan posisi mereka di garis depan inovasi keuangan.